汇立银行限额降至1.5万港币?已开户用户别急着弃用:转账、换汇和1%回赠这样判断
汇立银行已将所有非 HKID 用户的每日转账总限额统一降至 HKD15,000。如果你原本把 WeLab Bank 汇立银行当作大额资金中转站,现在就该把资金路线重新排一遍。
这次真正要分开的,是两件事:HKD15,000 会不会卡住你的资金调度,以及汇立环球钱包借记卡的消费、外币和回赠功能还值不值得留下。答案不复杂:大额转出需求强,汇立就不适合再当主账户;小额消费、已登记的回赠和多币种用卡,仍有保留价值。
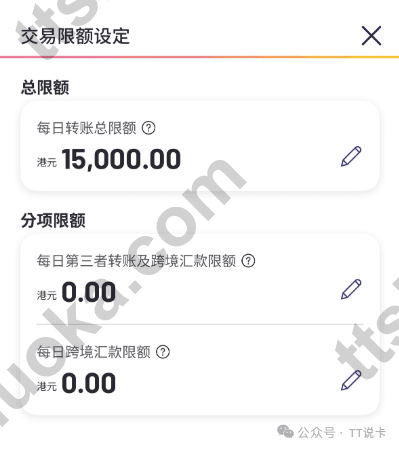
- 本次调整后,所有非 HKID 用户的每日转账总限额统一为 HKD15,000。此前能覆盖基本资金调度的
HKD100,000档位已不再适用。 - 这不是单个账户的偶发设置变化。非 HKID 用户要按
HKD15,000的日限额重算转出时间,再决定账户内保留多少资金。 - 如果你要在几天内转出数万港币、做大额换汇或调拨投资资金,
HKD15,000的日限额会明显拖慢节奏。汇立不宜再承担主要出金角色。 - 只用于日常刷卡、少量换汇或境外消费的用户,可以继续看环球钱包借记卡。当前登记成功后,中国内地及海外合资格消费最高有 1% 现金回赠。
- 先把主账户、备用账户和消费卡分工。不要在没有确认转出限额前,把需要随时调用的大额资金都集中到汇立。
HKD15,000 到底卡在哪里?
限额最容易影响的不是“能不能把钱转进来”,而是之后要不要快速转走。
举个简单场景:你要调拨 HKD100,000 到另一家银行或券商,同一账户的每日交易上限如果是 HKD15,000,即使每次转账都顺利,也无法在一天内完成。要是这笔钱原本准备用于定存到期后的调仓、临时换汇或其他有时间要求的用途,账户体验就会被这个上限直接决定。
对非 HKID 用户来说,这次要按 HKD15,000 的统一日限额安排,不再适合把汇立当成可随时大额转出的主账户。以前 HKD100,000 的额度虽然不算特别高,至少能覆盖大部分日常调度;现在同样一笔资金要拆成更多天处理。
App 设置页仍然值得打开一次:不是为了猜自己会不会例外,而是确认限额已经生效,并在资金到账前就把后续转出路径排好。
先在 App 里做这一步,再决定要不要转走资金
路径是:我的账户 → 设定 → 每天交易限额。
在这里,你要看的不只是一个数字,还要顺手确认这些问题:
- 当前显示的总限额是多少,是否可以编辑;
- 你的常用收款人和转账方式是否仍可正常使用;
- 未来 7 天内有没有必须转出的定存、换汇或券商资金;
- 这张账户里是否放着一笔不能接受分多天转走的钱。
如果你的实际额度就是 HKD15,000,更稳的做法是把汇立定位成消费和小额资金账户,而非唯一的资金出口。大额资金安排到你已经验证过额度、收款路径和到账节奏的另一家账户,资金会更好调度。
哪些人还值得继续留着汇立?
1. 你有环球钱包借记卡,且消费本来就在内地或海外
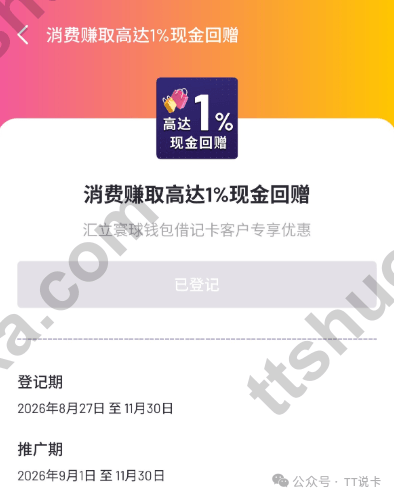
2026 年 9 月 1 日至 11 月 30 日,合资格持卡人完成一次性登记后,以汇立环球钱包借记卡进行合资格消费:香港本地消费最高 0.4%,中国内地及海外消费最高 1% 现金回赠。每笔合资格交易的回赠上限为 HKD100 或等值金额。
这档活动不是“刷了就一定有”。先确认自己已在 App 内登记,卡片状态正常,交易属于合资格消费。现金回赠的入账、交易认定和排除项目也要按活动条款核对;不要把一张活动截图当作所有消费都适用的承诺。
2. 你本来就有小额、多币种的刷卡需求
汇立环球钱包借记卡支持以多种外币消费。若交易以支持的外币结算,部分场景可免外币交易手续费;但实际换汇价格仍会随市场变化,商户提出以港币结算时也可能落入动态货币兑换(DCC)。
所以它更适合已经有外币余额、只是想把日常消费做得简单一点的人。付款前看一眼币种和实时汇率,往往比盯着“汇率好不好”这四个字更有用。
3. 你只需要一张备用香港虚拟银行账户
没有哪家虚拟银行需要承担所有功能。汇立可以留作一张日常扣账卡、少量港币或外币余额、活动期间的消费账户;需要跨境支付通、银证衔接或较高频的大额资金调拨时,则应另行比较更符合用途的账户。
站内的香港虚拟银行开户总览把不同账户的用途放在一起了。不要因为已经开好一张汇立,就强行把所有资金流程都塞进同一个 App。
哪些情况应把汇立退出主线?
如果你符合下面任一情况,汇立更适合退到备用位:
- 每月都要做几万港币以上的转出、换汇或资金归集;
- 有明确的定存到期、券商出入金或家庭资金调度时间表;
- 你不想为一笔资金分多天转出,也不想把到账时间压在每日限额上;
- 你用不上环球钱包借记卡消费,对当前现金回赠也没有兴趣。
这不是说账户必须注销。多数时候,把余额降到符合自己日常消费的水平、保留必要的账户信息,再把大额流动性放回主账户,已经足够。账户是否有最低余额、闲置管理或其他收费,则要单独在自己的服务收费说明里确认。
已开户用户,按这个顺序处理最省事
- 打开 App 核对每日交易限额,并截图保存当前设置。
- 列出未来一个月的定存、换汇、转账和券商资金安排;需要短时间转出的金额不要只放在汇立。
- 如果准备使用环球钱包借记卡回赠,先完成登记,再确认消费地点、币种和交易是否合资格。
- 小额消费和外币用卡可以留在汇立;大额出金则预先安排到另一家可验证额度的账户。
- 每次换汇前比较 App 内实时汇率、消费币种和商户结算货币,避开不必要的
DCC选项。
下一步
汇立不做主账户后,接下来这样补齐资金路线
先分清日常消费、跨境转账和券商资金三种用途,再找对应的账户和操作路径。
常见问题
每日限额是 HKD15,000,就不能继续用汇立了吗?
能用,但用途要收窄。日常刷卡、小额转账、持有少量外币余额都可以;真正不适合的是把它当成需要随时大额转出的唯一账户。你先按自己的资金规模和时间表判断,别只看别人账户里的一个数字。
所有非 HKID 用户都被降到 HKD15,000 吗?
是。本次调整覆盖所有非 HKID 用户,每日转账总限额统一为 HKD15,000。如果你过去按 HKD100,000 档位安排资金,现在就应把大额转出、定存调拨、换汇和券商出入金提前拆开,不要等到资金已经进账才发现出不来。
环球钱包借记卡的 1% 回赠,内地消费能直接拿吗?
活动期内,中国内地及海外合资格消费最高为 1%,但前提包括合资格持卡人、成功登记和合资格交易。当前这轮推广期是 2026 年 9 月 1 日至 11 月 30 日,单笔回赠最高 HKD100 或等值金额。付款前先确认登记状态,活动结束后也不要沿用这个比例做预算。
想把港卡、转账和港美股资金路线一次排好,下一步怎么做?
先把“日常消费”“高频转账”“券商出入金”拆开,分别选账户。还没有形成稳定路线,可以从香港银行开户准备清单和香港虚拟银行开户总览开始;需要按已有账户、资金用途和时间表做取舍,也可以查看协助开户 / 付费咨询。
结论:汇立可以留,但别再单押
当你的账户每天只可转出 HKD15,000,它就很难承担大额换汇、定存资金调度或短期出金的主力职责。把它留给 环球钱包借记卡消费、小额外币余额和活动期回赠,会更符合它现在的能力边界。
对非 HKID 用户,HKD15,000 已经是必须纳入规划的固定日限额。提前把主账户分出来,资金路线有备份,限额变化时才不会被动。
想交流香港银行、虚拟银行、港美股账户和跨境资金使用经验,可以加入港美交流群: