美国国债怎么买?2026新手指南:美债收益率、风险、ETF与复星证券0费率购买
手里有一笔美元,半年后要用,或者想给股票账户留一些备用资金,美国国债值得放进比较清单。它有明确的到期安排,也有不同期限可选;选得合适,收息和用钱日期就更容易安排。
美国国债是美国财政部发行的债务证券,买入后,你成为债权人。 收益可能来自票息,也可能来自买入价与到期面值的差额。实际回报还要扣除费用,并考虑提前卖出和汇率变化。
想直接购买单只美债,可以重点了解 复星证券:支持直接买美国国债,美债费用权益包括 0 佣金、0 平台费、0 托管费。具体权益条件在后文展开;想先准备账户,可以进入本站复星证券开户指南。
美国国债是什么?先分清三种常见产品
日常说的“美债”,有时泛指美元债券。美元只是计价币种,美国国债、企业美元债和美元债基金并不是同一种资产。 判断自己买了什么,先看发行人或基金持仓。
美国财政部发行的常见可交易国债,可以先认识下面三类:
| 类型 | 常见发行期限 | 收益如何支付 | 选择时关注什么 |
|---|---|---|---|
| T-Bills:短期国库券 | 4、6、8、13、17、26、52 周 | 通常折价买入,到期收回面值;没有定期票息 | 到期日、买入价与折算年化口径 |
| T-Notes:中期国债 | 2、3、5、7、10 年 | 固定票息,每半年支付一次,到期偿还面值 | 剩余期限、票息与到期收益率 |
| T-Bonds:长期国债 | 20、30 年 | 固定票息,每半年支付一次,到期偿还面值 | 长期利率变化与价格波动 |
这里列的是发行时的期限。在二级市场买债,更要看剩余多久到期:一只发行了很多年的长期国债,也可能只剩几个月就兑付。
美债还包括 TIPS 通胀保值国债、FRNs 浮息国债等。刚开始选产品,先把普通短期国库券和固定票息国债分清,已经足够完成第一轮筛选。
“一年内要用的钱”,应优先按实际用钱日期筛选剩余期限,而不是只看名称里写着“短债”还是“长债”。
买入后怎么收钱?用1万美元算一遍
假设在发行时按面值买入一只两年期国债,面值 10,000 美元,年票面利率 4%,每半年付息一次。以下只是教学算例,不代表当前市场收益率,不计费用、税项和票息再投资。
| 时间 | 当次现金流 | 账户收到什么 |
|---|---|---|
| 买入时 | −10,000 美元 | 买入面值 10,000 美元的国债 |
| 半年 | +200 美元 | 第一笔票息 |
| 1 年 | +200 美元 | 第二笔票息 |
| 1 年半 | +200 美元 | 第三笔票息 |
| 2 年到期 | +10,200 美元 | 10,000 美元面值本金和最后一笔票息 |
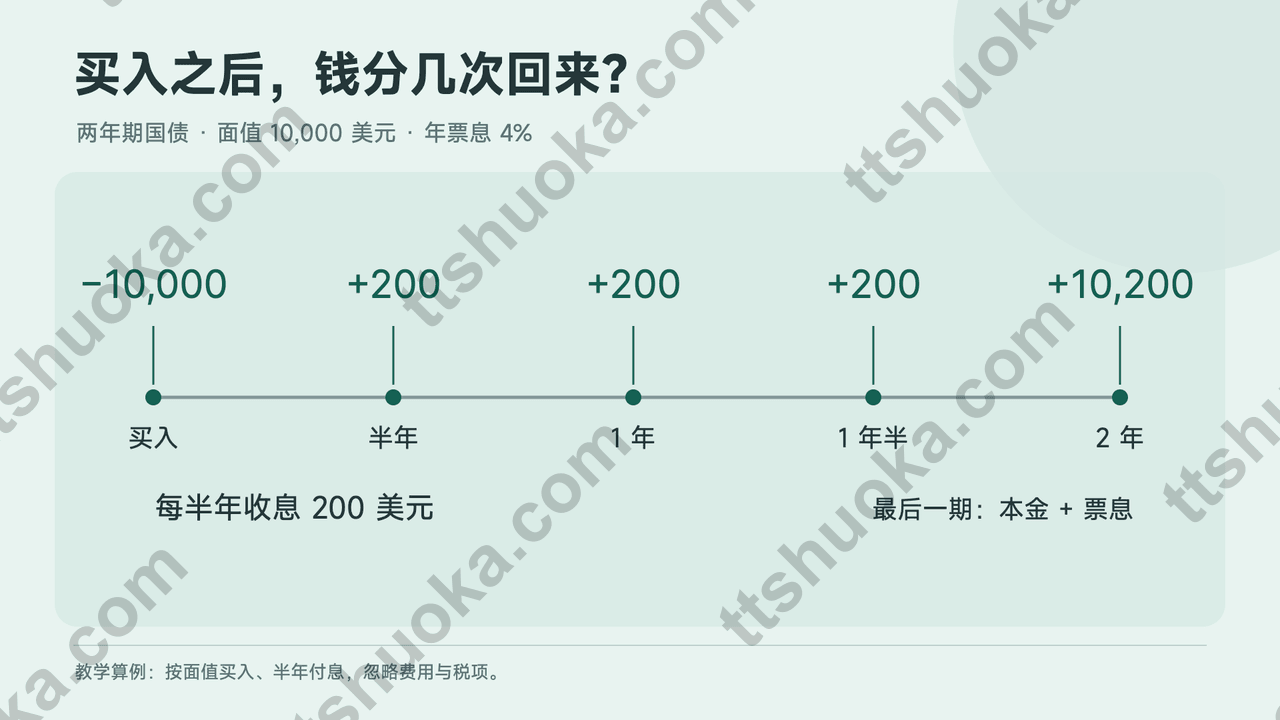
这笔投资累计收到 10,800 美元,其中本金 10,000 美元、票息 800 美元,两年累计收益为 8%。如果把票息闲置不动,不能再把每笔票息当成已经复利增长。
T-Bills 的收钱方式更简单。假设花 9,900 美元买入面值 10,000 美元的短期国库券,到期收到 10,000 美元,税费前价差收益就是 100 美元。这 100 美元对应的是整段持有期;没有持有天数,就不能直接说年化收益是多少。
美债收益率怎么看?票面4%,不代表你一定赚4%
在券商里比较债券,我会把下面几个字段放在一起看:
| 字段 | 它说明什么 | 新手容易误读的地方 |
|---|---|---|
| 面值 | 计算固定票息、到期偿付本金的基础 | 到期还面值,不是无条件退回你的买入成本 |
| 净价 | 通常按每 100 美元面值报价,不含应计利息 | 报价 98 通常对应面值的 98%,不是整张债只卖 98 美元 |
| 票面利率 | 固定票息相对面值的比例 | 它不随你买入时付出的价格改变 |
| 到期收益率(YTM) | 综合当前价格、未来票息和到期面值的年化衡量值 | 是按假设现金流计算的指标,不是提前卖出的收益保证 |
| 应计利息与结算总额 | 两次付息日之间累积的利息,以及实际需支付的金额 | 二级市场订单的扣款可能高于净价乘以面值 |
例如,同一只面值 10,000 美元、每年票息 400 美元的债券,在其他条件相同时:
- 花 9,800 美元买入,到期面值比买价多 200 美元。
- 花 10,200 美元买入,到期面值比买价少 200 美元。
两种买价都能收到约定票息,但投资回报不同。比较时要把票息和这笔价差合并计算,不能只挑票息高的。
YTM 更适合用来比较持有到期的债券;要把它变成相同口径的实际复合回报,还涉及票息再投资、税费和履约等假设。下单前直接核对结算总额,通常比自己拿“净价 × 面值”估算更可靠。
美国国债会亏钱吗?看清提前卖出、汇率与期限
美国国债有美国政府信用支持,但持仓市值依然会变。下面几项,决定了你最后拿回多少钱。
市场利率上涨,已有固定票息国债通常会跌价
如果新发行债券能给出更高收益,旧债需要降价,才能吸引新买家。相反,市场要求的收益率下降,已有固定票息债券的价格通常会上升。
同等其他条件下,久期越长,对利率变化越敏感。所以,一只还剩几十年到期的国债,与几个月到期的国库券,不能当作同一种现金管理工具。
持有单只普通国债到期,在发行人正常履约的情况下,按约定收息和收回面值;提前卖出,成交价格由当时市场决定。即使持有到期,溢价买入、通胀和费用也仍需计入投资结果。
美元赚了钱,换回人民币仍可能减少
假设投入 10,000 美元,持有期美元回报为 4%,换回时美元兑人民币汇率比买入时下降 5%。忽略所有税费:
人民币回报 = 1.04 × 0.95 − 1 = −1.2%。
这是情景计算,不是汇率预测。如果未来支出本来就是美元,可以主要按美元衡量;未来需要人民币,就应把换入和换出两次汇率、兑换价差一起算进去。
短期美债到期后,下一笔收益率可能更低
一笔短期国库券到期,不代表下一期还买得到相同收益率。这叫再投资风险。也可以把资金分成几笔,安排不同到期日,但不必为了搭“阶梯”而牺牲近期要用的钱。
税务处理取决于税务居民身份、账户文件和产品类型。直接持债的利息、ETF 分配和境内基金收益不能一概写成“免税”;申报及预扣安排应按本人适用规则核对。
中国投资者怎么买美国国债?三条路径对比
选择路径,可以从账户条件和资金币种入手。
| 路径 | 你持有什么 | 更匹配的需求 | 需要核对的成本与规则 |
|---|---|---|---|
| 通过支持美债交易的券商直接购买 | 某一只国债,有明确到期日 | 已有美元,想把到期日与用钱日期对齐 | 交易门槛、报价、应计利息、买卖价差、交易及托管费用 |
| 购买美债 ETF | 基金份额,由基金管理一篮子债券 | 想通过证券账户买卖对应期限的组合 | 基金费用、交易费用、价差、分配与税务 |
| 境内购买相关 QDII 基金 | 境内基金份额,底层投资海外资产 | 主要用人民币操作,暂不使用境外证券账户 | 实际持仓、申赎费用、基金费用、额度、汇率与到账时间 |
直接买美债:到期日可以自己选
如果半年后有美元支出,可以筛选在用款前到期的单只国债,同时为结算、到账和转账留出余量。买入后记下付息日和到期日,再决定到期资金取出还是续买。
美国财政部直接发行的常规 Bills、Notes、Bonds,最低购买面值为 100 美元、按 100 美元递增;但这不等于券商最低只需100美元。券商可能设定不同的最低面值和交易单位,复星证券的具体最低交易额也需按所选债券确认。
TreasuryDirect 也是直接购买渠道,但个人开户有美国社会安全号码(SSN)、美国登记地址及符合要求的银行账户等条件。不要把它当作所有中国投资者都能直接注册的通用入口。
美债 ETF:SGOV与TLT的用途差别很大
SGOV 主要投资剩余期限 0—3 个月的美国国债,TLT 主要投资剩余期限 超过20年的美国国债。前者更接近短期美元资金管理,后者承担的长期利率风险明显更高。
这两只都是持续运作的 ETF。基金会调整和滚动持仓,没有一个针对你个人的固定“到期还本日”。若打算某一天取出固定金额,这一点与买单只国债不同。
ETF 还要合并观察价格变化与分配。除息造成的价格调整,不能单独当成投资亏损;过去的分配率也不能直接当作未来固定收益。基金费用通常在净值中体现,并非只有下单时看到的交易费用。
QDII基金:人民币可以参与,但要检查持仓
有些基金名称含“美元债”,实际同时持有企业债;有些债券基金也并非主要投资美国国债。买之前看基金合同、定期报告和主要持仓,确认信用风险与期限是否符合自己的需求。
通过境内平台使用人民币申购,不代表自动消除了汇率风险。额度、申购确认、赎回到账也会影响资金安排。具体筛选方法可以接着看支付宝 QDII 与美债基金指南,当前额度可用QDII额度查询工具辅助查看。
复星证券直接买美债:0费率怎么用,开户前核对什么?
如果你准备自己选国债、持有到期,复星证券可以作为重点了解的购买渠道。美债交易的费用权益为 0 佣金、0 平台费、0 托管费,对频繁比较不同到期日、分批安排美元资金的人,少一层交易与持有成本更方便核算。
进入复星证券开户注册,邀请码使用 。
先看复星证券完整开户与入金教程,核对本人申请资格、材料要求、入金方式和账户费用权益,再决定买入哪一期国债。
“0费率”覆盖哪些项目?
| 项目 | 美债费用权益 | 下单前的核对项 |
|---|---|---|
| 交易佣金 | 0 | 本人账户是否已适用 |
| 平台费 | 0 | 订单费用明细是否一致 |
| 托管费 | 0 | 权益生效条件与适用范围 |
| 换汇、汇入汇出 | 另行核对 | 银行和券商资金路径的费用、兑换价差 |
| 债券买卖价差 | 计入实际买卖价格 | 同一期债券的买入与卖出报价可能不同 |
| 应计利息、税务 | 单独计算或核对 | 应计利息影响结算金额;税务按本人情况处理 |
账户权益说明包含首次入资 HK$10,000 或等值金额的条件。 这属于账户权益门槛,不是单只美债的最低购买金额。0 费率是否对本人账户直接生效、是否需要达标入资,以及可买品种、最低交易额和报价,都应在申请及下单前确认。
不要把“美债三项费用为0”延伸成“所有投资成本为0”,也不要据此推断美债 ETF、股票或其他产品同样全免。开户资格、地区要求和审核结果分别核对,完成入金不代表必然获批或自动获得所有权益。
开户活动的现金券通常另有交易和留存条件。单纯买美债是否计入活动任务,需要单独确认,不要先把奖励算进预期收益。想了解活动,再去复星证券开户指南逐项核对即可。
从准备账户到第一笔订单,按这个顺序做
- 确认申请资格。 通过本站入口查看本人证件、居住地、网络访问和账户材料要求,邀请码核对为 。
- 安排合规资金路径。 完成开户与所需交易权限后,按银行、券商要求入金及换汇,保留订单所需现金。
- 筛选具体国债。 以美国财政部为发行人,核对债券识别信息、到期日、剩余期限、票息和到期收益率。
- 检查订单。 看清最低面值、递增单位、买入报价、应计利息、结算总额和各项费用;可用余额要覆盖总额。
- 记录现金流。 成交后核对实际价格与费用,记录付息及到期安排。资金到账、可取和转出时间分别确认。
App 入口、可买品种及订单规则可能调整,这里不预设按钮位置或保证成交时间。已经有账户的人,可以先查看自己的美债权限和费率权益,再决定是否转入资金。
第一次买美债,按用钱时间做选择
| 你的资金用途 | 可以先研究的方向 | 落到订单前再问一句 |
|---|---|---|
| 几个月后有明确美元支出 | 到期日在用款前的短期国债 | 到期后转出资金还有多少时间? |
| 券商里的美元备用金 | 短期国债、超短期美债 ETF | 临时卖出时的价格、结算和费用能接受吗? |
| 长期组合增加债券资产 | 不同期限的国债或债券 ETF | 能否承受利率变化带来的市值波动? |
| 只打算用人民币操作 | 符合自身需求的相关 QDII 基金 | 真正买了哪些债券,申赎和汇率风险是什么? |
我会先写下金额、用钱日期、未来支出币种,再选期限和购买渠道。如果这三项还没想清楚,先比较产品结构,比追逐某个收益率数字更有用。
美国国债常见问题
美国国债会亏钱吗?
会。提前卖出可能因为市场价格下降而亏损;溢价买入时,到期收到的是面值,需要把票息合并计算。换回人民币还会受到汇率影响,普通美债 ETF 也不保证本金。
复星证券可以买美国国债吗?费用是多少?
可以直接购买美国国债,美债费用权益包括 0 佣金、0 平台费、0 托管费。账户权益说明包含首次入资 HK$10,000 或等值金额条件;资格、权益生效及具体债券最低交易额需确认。换汇、汇款、买卖价差和税务另行核对。
买SGOV或TLT,等到期会自动还本吗?
这两只是持续运作的 ETF,没有针对你个人的固定到期还本安排。SGOV 主要持有剩余期限 0—3 个月的美国国债,TLT 主要持有剩余期限超过 20 年的美国国债,期限和价格波动差异很大。
美国国债最低多少钱可以买?
美国财政部直接发行的常规 Bills、Notes 和 Bonds,最低购买面值为 100 美元、按 100 美元递增。这不是复星证券等券商的最低交易额;券商具体品种、最低面值和递增单位需按订单规则确认。
美联储降息,买长债就一定赚钱吗?
不一定。债券价格反映市场预期,长期收益率还受通胀、供需等因素影响。政策降息发生时,长期市场收益率未必同步下降,先前已经反映的预期也不会自动再带来同等涨幅。
准备购买:核对复星账户,也欢迎加入港美交流群
想自己选择到期日,可以先查看 复星证券开户教程,或直接从 本站开户链接 注册,确认邀请码 。开户和费用权益核对完成后,再按自己的用钱日期挑选国债。
开户、入金或债券订单字段有疑问,欢迎扫码加入港美交流群,说明账户情况和卡住的步骤。群码失效时,可从TT说卡联系入口查看入群方式;需要进一步协助,可看协助开户与付费咨询。
下一步
继续准备账户与资金路径
把开户条件、资金路径和产品期限逐项核对后,再安排第一笔购买。
本文用于投资知识与账户使用介绍,不构成个性化投资建议。投资前请按自身资金用途、风险承受能力和适用规定作出决定。


 微信公众号
 个人微信
 微信交流群