美国国债有哪些种类?T-Bills、T-Notes、T-Bonds期限、利息与选购指南
准备买美国国债,打开报价列表却看到 Bills、Notes、Bonds,很容易卡在第一步:它们都由美国财政部发行,为什么名字、到期时间和利息显示方式不一样?
T-Bills 是短期国库券,通常靠买入价与到期面值的差额收息;T-Notes 和 T-Bonds 是附息国债,每半年支付一次票息。 名称按原始发行期限区分,真正下单时,还要看这只债券剩余多久到期。
如果你已经准备直接买单只美债,可以先打开本站复星证券开户指南,核对账户资格、入金要求与美债交易权限。下面先把产品分清楚,再谈该挑哪只。
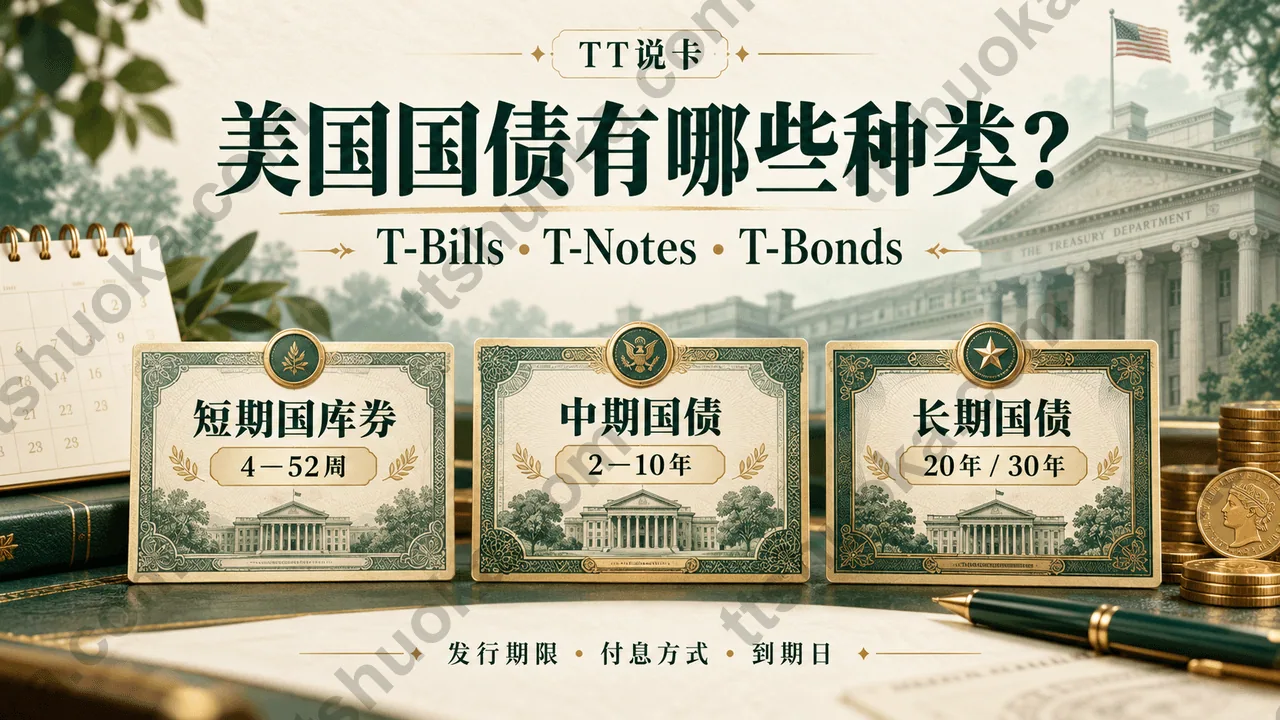
T-Bills、T-Notes、T-Bonds区别对照表
| 对比项目 | T-Bills 短期国库券 | T-Notes 中期国债 | T-Bonds 长期国债 |
|---|---|---|---|
| 英文全称 | Treasury Bills | Treasury Notes | Treasury Bonds |
| 常规原始发行期限 | 4、6、8、13、17、26、52 周 | 2、3、5、7、10 年 | 20、30 年 |
| 票息安排 | 没有定期票息 | 固定票面利率 | 固定票面利率 |
| 现金流 | 通常折价买入,到期兑付面值 | 每半年付息,到期兑付面值和最后一期票息 | 每半年付息,到期兑付面值和最后一期票息 |
| 常见研究场景 | 一年以内的美元资金安排 | 几年后的美元支出、债券配置 | 长期美元现金流、长期利率配置 |
| 购买时容易漏看 | 报价年化口径与实际持有天数 | 买入价格、应计利息和剩余期限 | 较长剩余期限带来的价格波动 |
表中列的是常规发行期限,另有期限不固定的现金管理国库券(CMB)。三类都可以持有到期,也可以在到期前卖出;提前卖出按市场价格成交,可能发生亏损。
T-Bills:短期国库券,为什么票息为0也有收益?
T-Bills 的常规期限从 4 周到 52 周。13 周大约是三个月,26 周大约半年,适合拿来比较近期不用的美元如何安排。具体选择应看实际到期日,不能把“13 周”直接当作三个自然月。
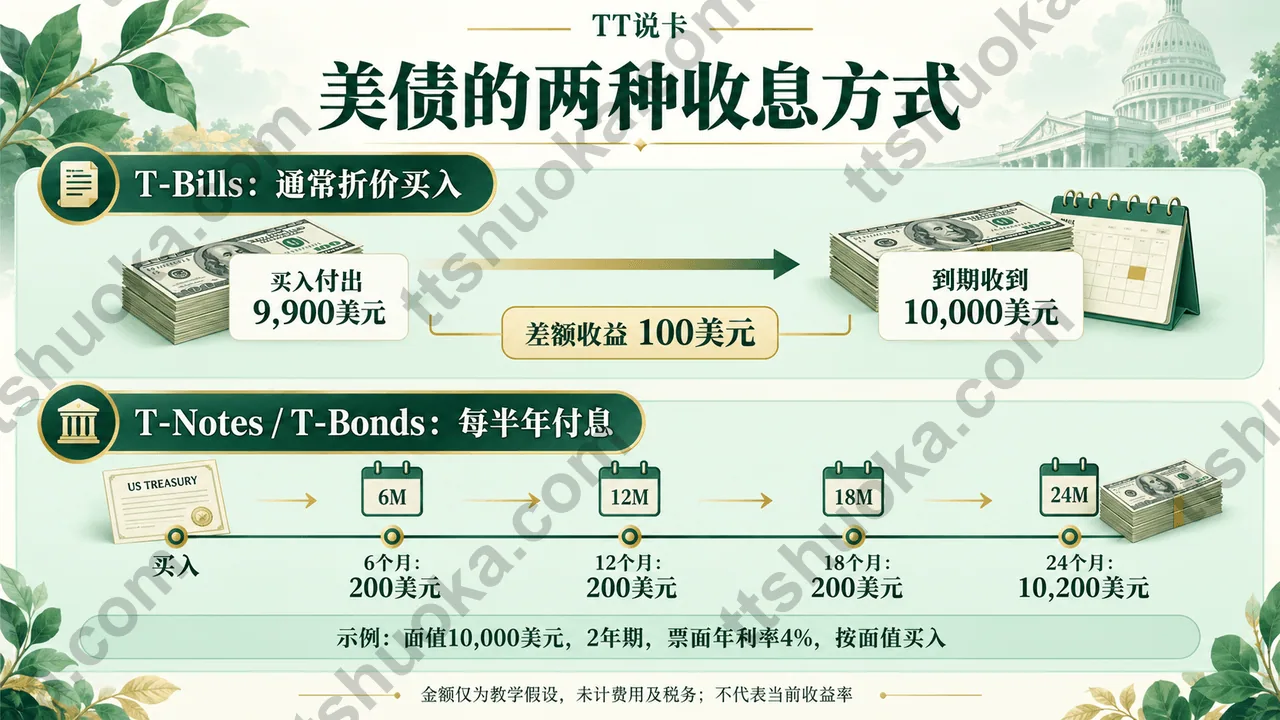
它通常折价发行,也可以按面值发行。折价买入并持有到期时,收益来自买入价和到期面值的差额,中间没有单独支付的定期票息。
举个假设例子:一只剩余约 13 周、面值 10,000 美元的 T-Bill,买入支出为 9,900 美元,到期收到 10,000 美元。未计费用和税务,差额收益就是 100 美元。
这段持有期的回报约为 100 ÷ 9,900 ≈ 1.01%。1.01% 是这一段持有期的回报,并不是年化收益率。折算成年化还要明确实际天数及计价口径;券商显示的贴现率、投资收益率或其他年化数字,不能只看数值就直接比较。
T-Bills能每个月领利息吗?
单只 T-Bill 没有每月派息安排。即使某只短债 ETF 按月分配收益,也不能把基金的分配频率当作底层国库券的付息频率。想按月安排资金到账,需要另外规划不同到期日,或了解基金本身的运作规则。
T-Notes:2年至10年,每半年收到一笔票息
T-Notes 的常规原始期限为 2、3、5、7、10 年。发行时确定票面利率,此后按固定票面利率每半年付息一次,直到到期。
假设按面值买入一只刚发行的两年期 T-Note,面值 10,000 美元、票面年利率 4%,则每半年票息为:
10,000 × 4% ÷ 2 = 200 美元。
在完整持有两年的假设下,四笔票息共 800 美元;最后一次收到 10,000 美元面值及当期 200 美元票息。这只是现金流示例,未计费用、税务及票息再投资,也不是当前可买到的报价。
在二级市场买入时,价格可能高于或低于面值,成交还可能涉及应计利息。票息按面值计算,到期收益率则要结合实际买入价格和未来现金流。 两只债券都写着 4% 票息,买入成本不同,投资回报也会不同。
所以,下单前应同时看票面利率和到期收益率(YTM),并确认收益率是否已经计入佣金等费用。需要先补齐收益率和购买方式的基础,可以接着看美国国债购买入门指南。
T-Bonds:20年或30年,定期收息也会有价格波动
T-Bonds 的常规原始期限为 20 年或 30 年,同样按固定票面利率每半年付息。它与 T-Notes 最直接的区别是原始发行期限更长。
对长期美元现金流有需求的人,可能会考虑把一部分资金放在较长期限。但如果你准备几个月后卖掉,不能只看票息是否合适,还得考虑届时的成交价格。
假设你持有的旧债票息较低,后来相近条件的新债能给出更高的市场收益率,旧债通常就需要降价才能吸引买家。剩余期限较长的固定利率债券,对收益率变动通常更敏感;具体幅度还与票息、久期等因素有关。
信用风险较低,不等于持有期间市值不跌。 如果在价格下跌时提前卖出,已经收到的票息可能不足以抵消卖出损失。
另一个常见误会是“期限越长,收益率就越高”。不同期限收益率会随市场变化,短期收益率也可能高于长期。应比较同一时点的实际报价,再决定是否值得承担更长时间的价格波动。
买二级市场美债,先看剩余期限和Maturity Date
一只发行时为 10 年期的 T-Note,已经存续 9 年,今天买入后只剩约 1 年到期。名称仍是 T-Note,不会因为快到期就改叫 T-Bill。
同样,一只发行时为 30 年期的 T-Bond,已经存续 29 年,剩余期限也约为 1 年。你不需要从买入当天重新等 30 年。
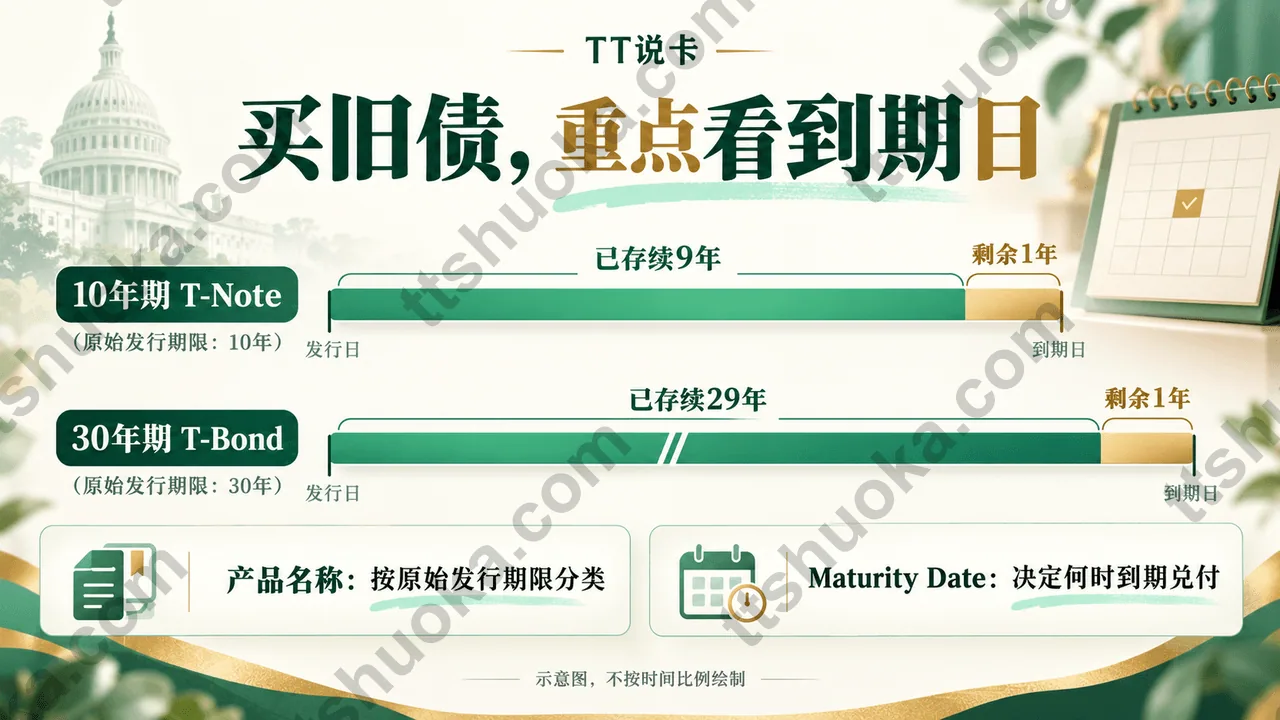
在报价列表里,优先找到 Maturity Date(到期日),再检查票息、买入价格和到期收益率。两只都剩约一年到期的债券,也可能因票息和价格不同而有不同现金流,不能只按名称挑选。
普通期限型美债 ETF 则会按规则调整持仓。基金名称里的“1至3年”通常描述持仓的剩余期限范围,不代表你买入后第3年会自动按本金兑付;具体还需区分持续运作的普通基金与有目标到期安排的产品。
TIPS和FRN:一个调整本金,一个浮动计息
美国可交易国债还有其他品种,常见的包括 TIPS 和 FRN。它们的期限、现金流规则与普通固定利率国债不同。
| 类型 | 常规原始期限 | 调整什么 | 付息安排 |
|---|---|---|---|
| TIPS:通胀保值国债 | 5、10、30 年 | 本金随指定美国消费者价格指数调整 | 固定票面利率,按调整后本金每半年计付票息 |
| FRN:浮动利率国债 | 2 年 | 利率随参考指标变化 | 每季度付息 |
TIPS 的本金随通胀上调、随通缩下调,到期偿还调整后本金与原始本金中较高的一项。这一到期保护针对原始本金,并不保证覆盖你在二级市场的全部买入成本,也不保证提前卖出不亏。
FRN 的浮动利率由最近一次 13 周国库券拍卖的最高获接受贴现率,加上首次发行时确定的固定利差组成,参考利率每周重设。它每季度付息,后续收入会随参考利率变化。
刚开始比较美债时,可以先用 Bills、Notes、Bonds 熟悉期限和现金流;如果有明确的通胀保护或浮动收入需求,再单独研究 TIPS 与 FRN。
按用钱日期选美债:三个月、几年与长期资金
我会先写下“哪天用钱、要用什么币种”,再打开报价列表。这样筛选范围会小很多。
| 资金用途 | 可以比较的方向 | 需要确认 |
|---|---|---|
| 三个月后有美元支出 | 到期日在付款前的短期国债 | 实际到期日,以及兑付到账、转出和付款所需时间 |
| 两三年后有确定美元支出 | 剩余期限与支出时间匹配的Notes或其他存量国债 | 票息是否需要再投资,能否持有到期 |
| 长期配置、暂时没有固定用款日 | 不同剩余期限的国债组合 | 能承受多大市值波动,是否需要中途卖出 |
| 收益最终要换回人民币 | 同时比较债券和汇率影响 | 美元收益可能被人民币升值带来的汇兑损失抵消 |
即使资金都以美元持有,也不必全部买成同一个到期日。可以围绕不同的支出日期分配,减少临时用钱时被迫卖出的可能。具体金额比例取决于自己的用途,不存在对每个人都适用的固定方案。
准备购买美国国债,先核对这5项
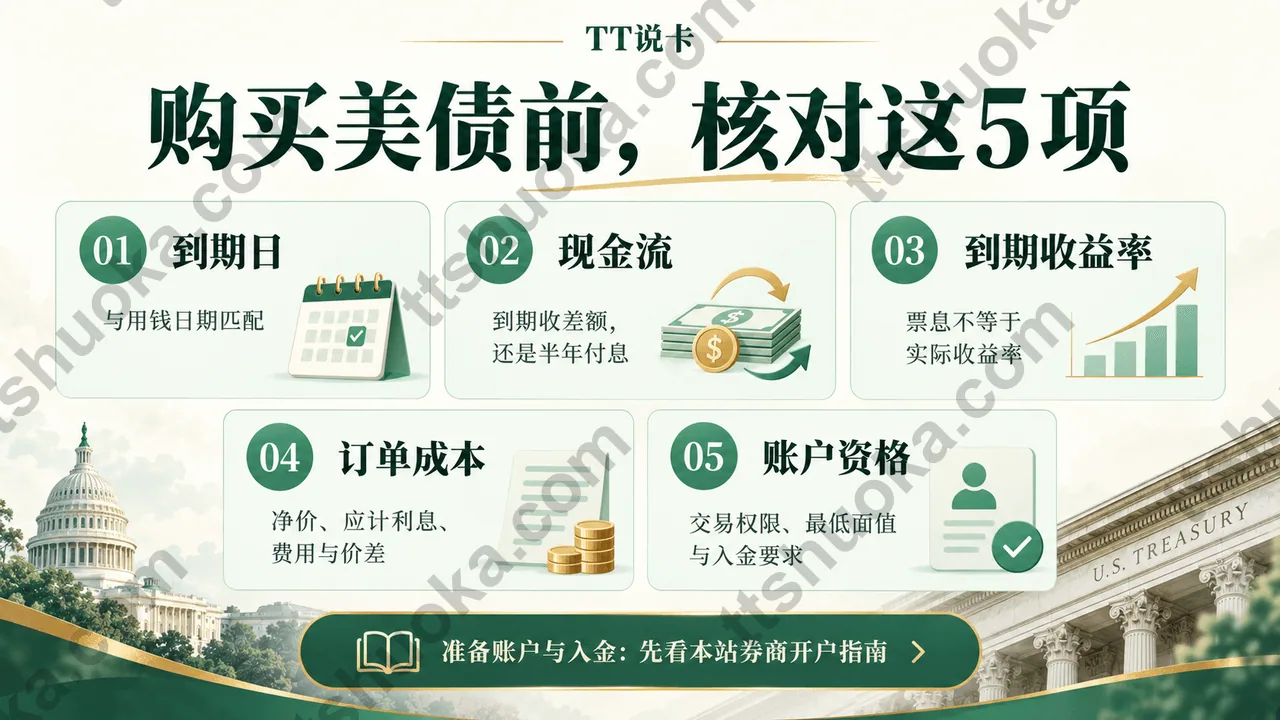
- 到期日能否覆盖用钱安排。 把兑付、银行处理、转出或换汇可能需要的时间算进去,具体到账时间需向所用平台确认。
- 收息方式是否合适。 Bills主要在到期时收到面值;Notes和Bonds每半年付息。若在两次付息日之间买入附息债,还要查看应计利息。
- 比较的收益率是不是同一口径。 分清票面利率、到期收益率与国库券贴现率,并确认报价方向和费用处理方式。
- 查看订单总支出。 净价对应的债券金额、应计利息及佣金等费用要分别核对;汇款、换汇和买卖价差也会影响最终回报。应计利息是现金流结算的一部分,不等同于手续费。
- 确认账户能否交易这只债券。 交易权限、可买券种、最低面值、递增单位和入金条件,都可能因平台及账户而不同。
想直接筛选单只美债,可以从 复星证券开户教程 开始,先确认适用资格和账户要求。准备申请时,使用 本站复星证券开户链接,核对邀请码 ;也可以扫码进入同一入口。
账户费用权益、奖励和开户结果需按申请时条款及审核确认。 开好券商账户不代表所有美债都能买,也不代表能以看到的参考收益率成交。入金前先核对资金路径,选好债券后再看订单预览。
美国国债种类常见问题
买美国国债最低只需要100美元吗?
常规 Bills、Notes 和 Bonds 在美国财政部发行端的最低购买面值为 100 美元,并按 100 美元递增。这不等于券商的最低交易额,也不意味着所有读者都能直接开立 TreasuryDirect 账户。通过券商购买时,应核对具体债券的最低面值、递增单位和账户权限。
T-Bills、T-Notes、T-Bonds哪一种更安全?
它们都有美国财政部信用支持,但购买后的价格风险不能只看发行人。其他条件相近时,剩余期限较短的固定现金流国债,通常对利率变动较不敏感;长期固定利率国债的市值波动可能更大。还要考虑买入价、费用和未来换汇的影响。
10年期美债属于Notes还是Bonds?
常规原始发行期限为 10 年的美国国债属于 T-Notes;T-Bonds 的常规原始发行期限是 20 年或 30 年。新闻中泛称的“美债”,则可能覆盖多个期限和品种。
T-Bills与美债ETF有什么区别?
T-Bill 是有明确到期日的单只国库券;美债 ETF 是持有一篮子债券的基金。普通持续运作的 ETF 不会因为你持有满底层债券的某个期限,就自动按你的买入本金兑付。想比较直接持债、ETF和QDII,可以继续读美国国债怎么买。
准备账户、入金,或加入港美交流群
如果你已经有明确的用钱日期,现在就可以去复星证券开户指南核对申请和交易条件;还没确定用哪个账户,可以先比较港美股券商开户入口。
开户、入金或债券报价字段拿不准,欢迎加入港美交流群,说明自己的账户情况和具体疑问。群码失效时,可通过TT说卡联系入口查看入群方式;需要进一步协助,可以查看协助开户与付费咨询。
下一步
继续准备购买美债所需的账户和资金
先核对账户要求,再把债券到期日与自己的用款安排对应起来。
本文用于投资知识与账户使用介绍,不构成个性化投资建议。购买前请结合自己的资金用途、风险承受能力和适用规定作出决定。


 微信公众号
 个人微信
 微信交流群